



El Foro de Asociaciones y Colegios de Profesionales Tributarios avanza que se prevé un nuevo aplazamiento de las obligaciones pendientes del Reglamento de sistemas informáticos de facturación (VERI*FACTU) hasta octubre de 2028. El objetivo es alinear su calendario con el de la factura electrónica obligatoria para empresarios y profesionales, y avanzar después hacia una convergencia normativa y técnica entre ambos sistemas. Te explicamos qué cambia y qué se mantiene.
Derecho Laboral, Gestión Empresarial
Los contratos laborales deberán explicar mucho más a partir del 5 de octubre 2026
02
Oct
Oct
Hay cambios normativos que obligan a rehacer procedimientos enteros y otros que, a primera vista, parecen simplemente documentales. El nuevo Real Decreto 723/2026 podría parecer de los segundos, pero conviene no quedarse ahí. La nueva norma amplía de forma considerable lo que una empresa debe explicar por escrito a sus trabajadores y, además, adelanta el momento en que tiene que hacerlo.
Administración Pública, Real Estate
Cataluña avanza en la tramitación de una proposición de ley para limitar la compra especulativa de vivienda

22
Jul
Jul
El Parlament ha iniciado la tramitación acelerada de una proposición de ley que permitiría restringir determinados usos de las viviendas adquiridas en zonas de mercado residencial tensionado. La medida, todavía en fase parlamentaria, plantea relevantes implicaciones para propietarios, inversores, promotores, operadores inmobiliarios y administraciones locales.
26
Mar
Mar
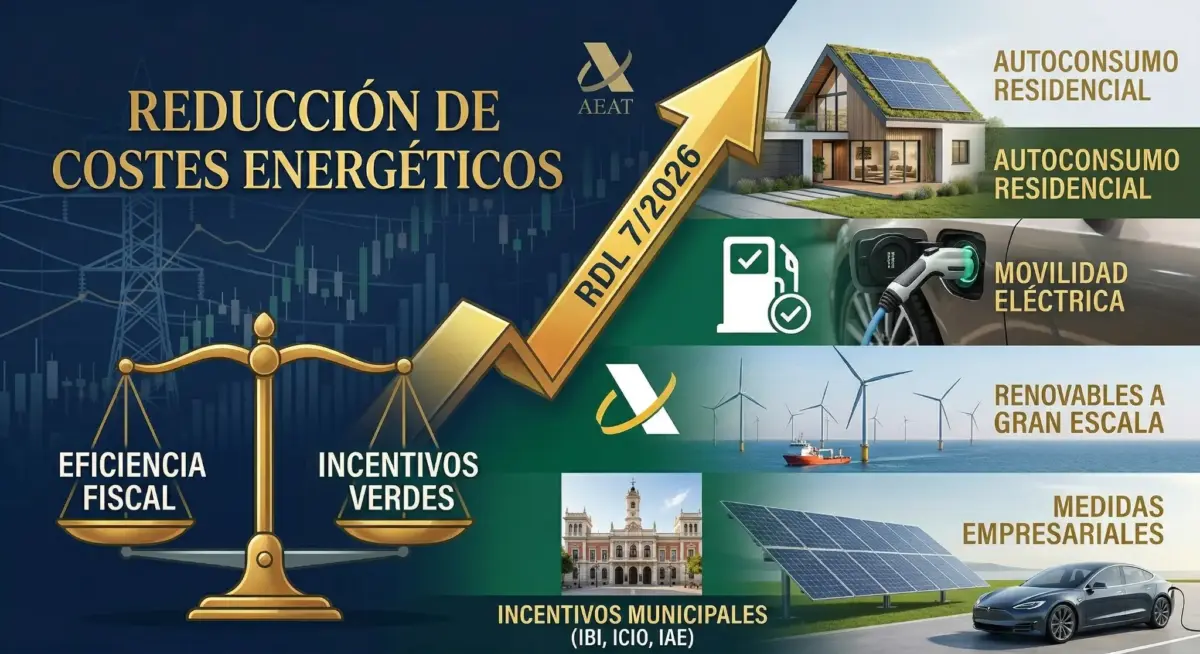
La crisis energética ha forzado una respuesta fiscal por parte del Gobierno con medidas que afectan desde el IRPF hasta el IVA, pasando por el Impuesto sobre Sociedades, los impuestos especiales, la fiscalidad local (IAE, IBI, ICIO) y el régimen de tasas, que buscan contener costes y orientar decisiones económicas.
26
Mar
Mar
En el BOE del 21/03/2026 se publica el RDL 7/2026, que refuerza el escudo social, limita despidos con ayudas y adelanta planes de movilidad en respuesta a la Crisis en Oriente Medio.
26
Mar
Mar
El Real Decreto-ley 8/2026 introduce medidas excepcionales en el ámbito del alquiler que afectan directamente a contratos en vigor, actualizaciones de renta y derechos de arrendadores y arrendatarios, en un contexto de fuerte presión sobre los costes energéticos como consecuencia de la guerra de Irán.
13
Feb
Feb
El Tribunal Supremo ha reconocido el derecho de las empresas que pagaron el IAE en 2020, pese a haber estado obligadas a cerrar durante la pandemia, a solicitar la devolución proporcional del impuesto. La sentencia 57/2026 considera que esos cierres forzosos impidieron la realización del hecho imponible. Lo más relevante es que permite reclamar incluso cuando el ejercicio esté prescrito. Una resolución que puede afectar a miles de compañías en toda España.
Derecho Tributario
Últimas semanas para solicitar la devolución íntegra del Impuesto sobre el Patrimonio
10
Feb
Feb
En las próximas semanas el Tribunal Constitucional podría pronunciarse sobre la posible inconstitucionalidad del Impuesto sobre el Patrimonio tras su conversión en un tributo permanente desde 2021. Esta circunstancia abre la puerta a solicitar la devolución íntegra de lo abonado en los ejercicios 2021 a 2024, pero únicamente para quienes hayan impugnado previamente el impuesto ante su Comunidad Autónoma. Por ello, este es un momento clave para actuar y preservar el derecho a recuperar las cantidades pagadas, junto con los intereses correspondientes.
20
Ene
Ene
Ante la ausencia de una Ley de Presupuestos para 2026, diversas modificaciones fiscales relevantes se han introducido mediante normas con rango de Real Decreto-ley y a través de recientes criterios administrativos y jurisprudenciales. Estas medidas afectan, entre otros ámbitos, al IRPF, al Impuesto sobre Sociedades, al IVA y a nuevas obligaciones en materia de criptoactivos. Analizamos a continuación las principales novedades que tendrán impacto directo en las obligaciones fiscales del ejercicio 2026.
Derecho Público, Distribución Comercial, eCommerce, Gestión Empresarial, Real Estate, Urbanismo
Resumen completo de las principales modificaciones introducidas recientemente sobre la Normativa Catalana de Equipamientos Comerciales y sobre la Ley de Comercio, Servicios y Ferias de Cataluña
19
Ene
Ene
La reciente Ley 12/2025, de 29 de diciembre, modifica: la normativa catalana de equipamientos comerciales, flexibilizando el régimen de localización de los establecimientos comerciales; y la Ley de Comercio, Servicios y Ferias catalana, adaptándola a las transformaciones que han afectado a la ordenación de la actividad comercial en los últimos años.
