


Ayer día 15 de marzo se publicó el Real Decreto-Ley 4/2022 que contiene medidas de apoyo para los titulares de las explotaciones agrarias que se han visto gravemente afectadas como consecuencia de la situación de sequía, por el incremento de los costes de producción y por la actual situación económica internacional.
16
Mar
Mar
La reforma laboral ha introducido modificaciones en la arquitectura de la negociación colectiva, en aspectos tales como la ultraactividad de convenios y la relación entre convenios sectoriales y de empresa. En este sentido, se elimina la prioridad del Convenio de Empresa frente al sectorial en lo que respecta al salario y se mantiene la ultraactividad indefinida de los convenios colectivos una vez finalice su vigencia.
Derecho Tributario
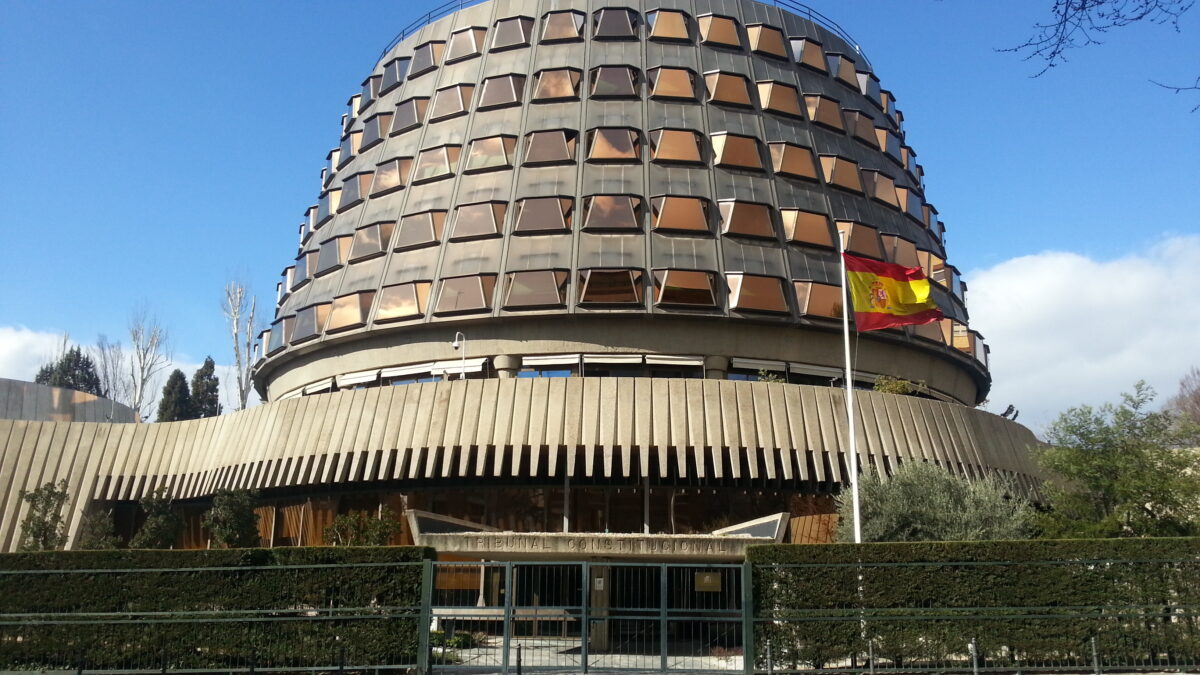
La Dirección General de Tributos se pronuncia sobre los efectos de la Sentencia del Tribunal Constitucional que declara la inconstitucionalidad de la Plusvalía Municipal
23
Feb
Feb
La Dirección General de Tributos se pronuncia sobre los efectos de la Sentencia del Tribunal Constitucional que declara la inconstitucionalidad de la Plusvalía Municipal
23
Feb
Feb
Recuerde que el 30 de abril es la fecha límite en la que las sociedades mercantiles, cuyo ejercicio social se cierra el 31 de diciembre, tienen la obligación de llevanza de los libros societarios, entre ellos, el Libro de Actas y el Libro Registro de Socios (en caso de S.A., Libro Registro de Acciones Nominativas), que deben ser legalizados exclusivamente en soporte electrónico.
31
Ene
Ene
A causa de la pandemia mundial originada por la expansión del virus SARS-COVID19, el Gobierno de España decretó en el año 2020 el estado de alarma lo que supuso, en su momento, el cierre de todo tipo de actividades empresariales, profesionales y artísticas excepto las que eran consideradas un servicio esencial para la sociedad. A pesar de que dicha norma fue levantada, en los siguientes meses se han seguido adoptando medidas tendentes a limitar el desplazamiento y el aforo de locales y negocios, lo que ha supuesto, en determinados casos una imposibilidad para ejercer la actividad. Pues bien, todo ello, no ha impedido que los sujetos obligados al pago del Impuesto sobre Actividades Económicas (IAE) hayan tenido que abonar el citado impuesto en el año 2020.
Derecho Tributario
El Tribunal de Justicia de la Unión Europea deja sin efecto la imprescriptibilidad y las sanciones originadas a consecuencia del modelo 720
27
Ene
Ene
En el año 2012, el Gobierno de España aprobó una nueva normativa que incluía la obligación especifica de información en materia de bienes y derechos situados en el extranjero. Ésta afectaba, con carácter general, a todas las personas físicas y jurídicas residentes en nuestro país que dispusieran de cuentas bancarias, títulos, activos, valores, derechos, fondos propios, patrimonio, seguros de vida, seguros de invalidez, rentas vitalicias y bienes inmuebles situados en el extranjero, si estos superaban por categorías los 50.000€.
26
Ene
Ene
La reforma laboral ha introducido modificaciones en los contratos formativos. Entre otras novedades, se eliminan los anteriores límites de edad (entre 16 y 25 años). No podrá establecerse una duración inferior a tres meses ni superior a dos años. El contrato puede interrumpirse durante los períodos de descanso del centro educativo si así se prevé.
26
Ene
Ene
Con la Ley de Presupuestos Generales del Estado para 2022, la aportación máxima anual a realizar a planes de pensiones individuales pasó de ser 2.000 euros a 1.500 euros. Pero en esta misma norma se introduce una nueva posibilidad para aplicar este incentivo fiscal que permite reducir nuestra base imponible. A continuación se lo explicamos…
13
Ene
Ene
Nuevo año y por tanto nuevo ejercicio fiscal. Y a la espera de futuras novedades (cambios en la fiscalidad inmobiliaria, en el fomento fiscal de empresas emergentes, ayudas tributarias para la digitalización, …) ya podemos destacar las siguientes reformas producidas en fechas recientes, y que consideramos como las más relevantes a tener en cuenta para poder tomar las decisiones económicas pertinentes este 2022 ya iniciado
13
Ene
Ene
Como consecuencia de la COVID-19, se aprobó la equiparación de la situación de incapacidad temporal (IT) por aislamiento o contagio de los trabajadores a una situación de incapacidad temporal derivada de accidente de trabajo, exclusivamente a efectos de la prestación económica.
